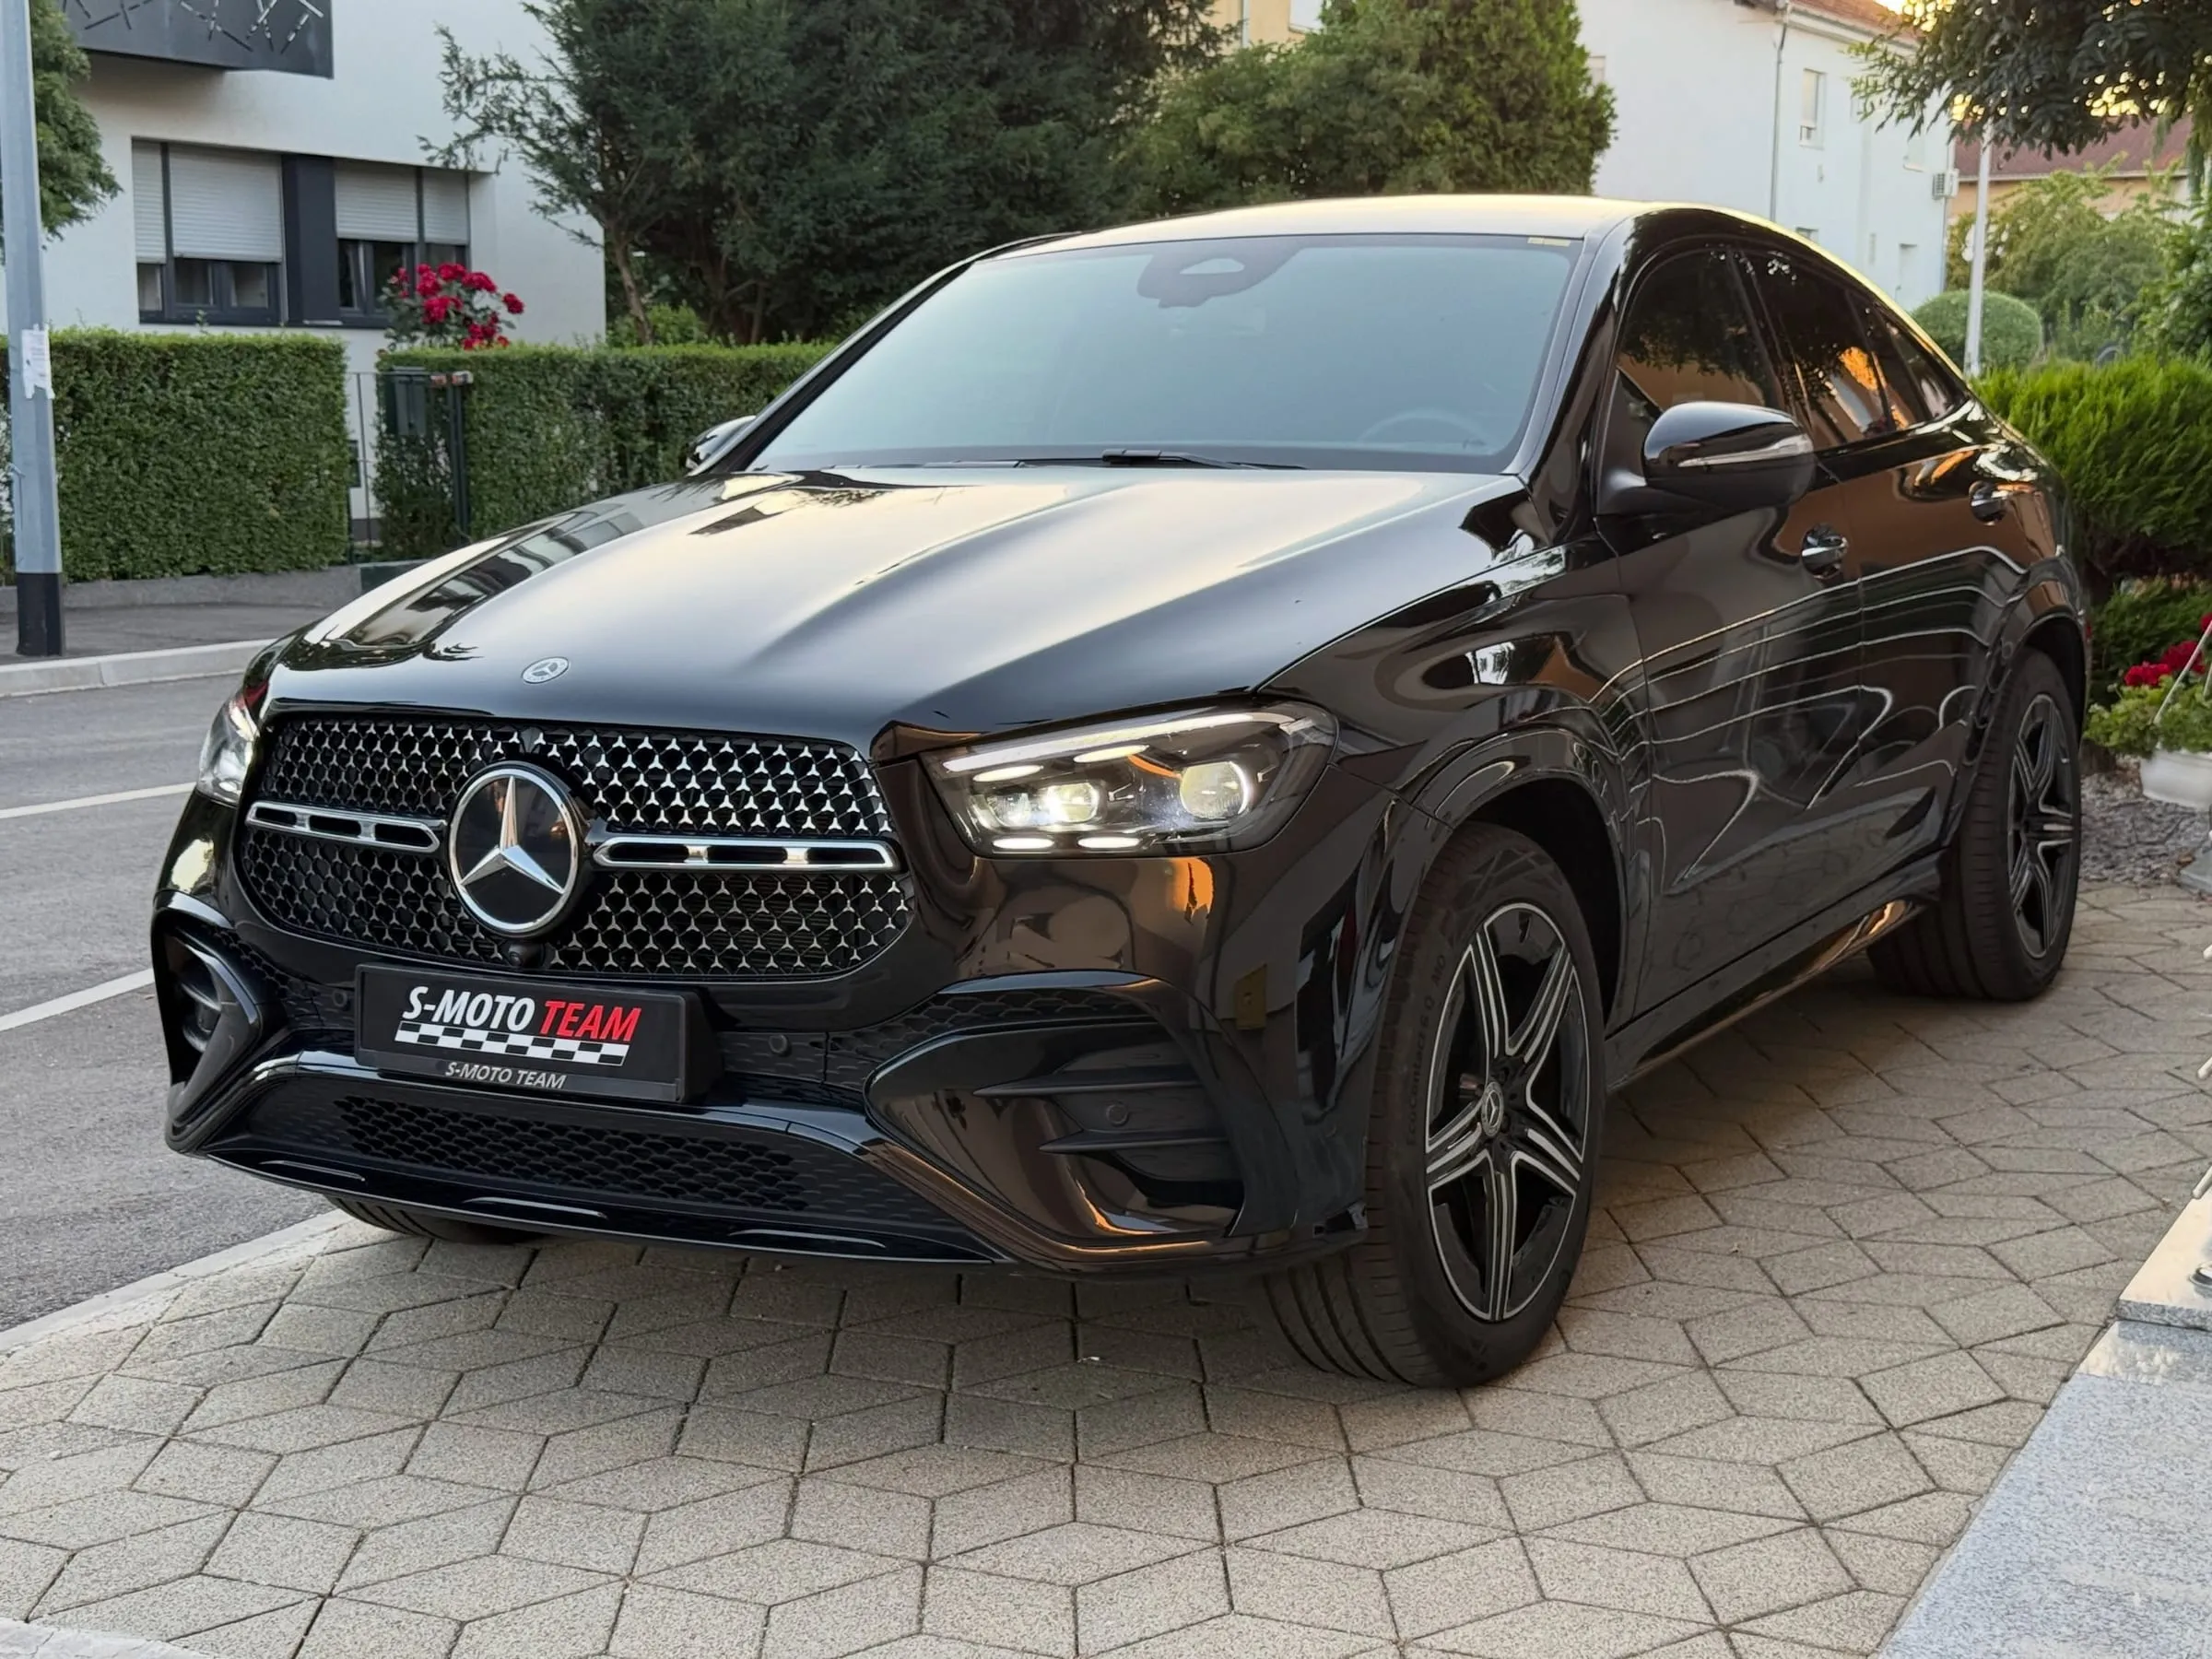
Mercedes-Benz GLE 450 d 4MATIC Coupé
AMG Premium Plus
Fahrzeug ansehenFür Unternehmen und Einzelunternehmer, die ein Fahrzeug auf die Firma kaufen und in einer Summe bezahlen. Ein Ansprechpartner, klare Kosten und Unterlagen bereit für die Buchhaltung.
Kurz gesagt
Ein Unternehmen im MwSt.-System kann einen Gebrauchtwagen mit ausweisbarer MwSt. bei einem Autohaus in der EU zum Nettopreis kaufen und in Kroatien die Erwerbsteuer (25 %) berechnen. Das Recht auf Abzug dieser MwSt. beträgt bei Pkw 50 % und bei Nutzfahrzeugen 100 %. Vor der Zulassung wird zudem die PPMV (Sondersteuer auf Kraftfahrzeuge) bezahlt. Die endgültige steuerliche Behandlung empfehlen wir mit Ihrer Buchhaltung abzustimmen.
Wenn ein für die MwSt. registriertes Unternehmen ein Fahrzeug im MwSt.-System bei einem Autohaus in einem anderen EU-Land kauft, stellt der Verkäufer eine Rechnung ohne seine MwSt. aus (innergemeinschaftliche Lieferung). Das Unternehmen berechnet in Kroatien die Erwerbsteuer von 25 %.
Das Recht auf Vorsteuerabzug hängt von der Fahrzeugart ab: bei Pkw 50 %, bei Nutzfahrzeugen 100 %. Für den Kauf zum Nettopreis braucht das Unternehmen eine Umsatzsteuer-Identifikationsnummer für den EU-Handel, und das Fahrzeug muss im MwSt.-System sein.
Wenn Sie diese Voraussetzungen nicht erfüllen oder weniger Verwaltungsaufwand wünschen, lässt sich der Kauf auch anders organisieren - welche Variante günstiger ist, sehen Sie im Angebot.
| Nettopreis des Fahrzeugs (Rechnung ohne deutsche MwSt.) | 40.000 € |
|---|---|
| Kroatische Erwerbsteuer (25 %) | 10.000 € |
| Vorsteuerabzug (50 %) | - 5.000 € |
| Nettokosten des Fahrzeugs für das Unternehmen, vor PPMV | 45.000 € |
| Nettopreis des Fahrzeugs (Rechnung ohne deutsche MwSt.) | 40.000 € |
|---|---|
| Kroatische Erwerbsteuer (25 %) | 10.000 € |
| Vorsteuerabzug (100 %) | - 10.000 € |
| Nettokosten des Fahrzeugs für das Unternehmen | 40.000 € |
Das Beispiel dient nur der Information. Die PPMV wird unabhängig von der MwSt. bezahlt. PPMV-Rechner →
Für den Kauf zum Nettopreis und den Vorsteuerabzug muss das Fahrzeug im MwSt.-System sein. Im Inserat erkennen Sie das so:
Für den Kauf auf ein Unternehmen benötigen wir die Firmendaten, die Umsatzsteuer-Identifikationsnummer und die Daten der vertretungsberechtigten Person. Die genaue Liste erhalten Sie im Angebot, alle Rechnungen und Dokumente in einer für die Buchhaltung geeigneten Form.
Ein Link von Mobile.de, AutoScout24 oder einer anderen Plattform. Wenn Sie noch suchen, beschreiben Sie Fahrzeug, Budget und Ausstattung.
Historie und Schäden anhand der FIN, Unterlagen, CO₂ und das Autohaus. Wir arbeiten nur mit geprüften Autohäusern.
Was wir festgestellt haben, die geschätzte Sondersteuer PPMV und die Gesamtkosten bis zur Zulassung.
Preisverhandlung, Vertragsprüfung, Einmalzahlung oder Finanzierung.
Transport auf einem versicherten Transporter, Herstellerbescheinigung, Homologation, Zollanmeldung für die PPMV, Überführungskennzeichen.
Übergabe eines Fahrzeugs, das für die Zulassung in Kroatien bereit ist.
Schlüsselfertig: Sie wählen das Fahrzeug, wir organisieren alles andere.
Ja, wenn das Unternehmen mit einer EU-USt-IdNr. für die MwSt. registriert ist und das Fahrzeug im MwSt.-System ist. Der Verkäufer stellt dann eine Rechnung ohne seine MwSt. aus, und das Unternehmen berechnet in Kroatien die Erwerbsteuer.
Bei Pkw beträgt das Recht auf Vorsteuerabzug 50 %, bei Nutzfahrzeugen 100 %. Die endgültige Behandlung empfehlen wir mit Ihrer Buchhaltung abzustimmen.
Bei Pkw ja - die PPMV wird vor der Zulassung unabhängig von der MwSt. bezahlt, außer bei Elektrofahrzeugen. Für Nutzfahrzeuge gelten andere Regeln, die wir für das konkrete Fahrzeug prüfen. Den Betrag berechnen wir vor dem Kauf.
Ja. Wir organisieren Käufe für Unternehmen und Einzelunternehmer; die steuerliche Behandlung hängt davon ab, ob der Betrieb im MwSt.-System ist.
Anhand der FIN prüfen wir Fahrzeughistorie, regulierte Schäden, Unterlagen und CO₂, und gesondert prüfen wir das Autohaus, das das Fahrzeug verkauft.
Die Prüfung umfasst:
Wenn die Prüfung etwas ergibt, das nicht mit dem Inserat übereinstimmt, erfahren Sie es vor jeder Zahlung.
Nein. Wir haben unseren Sitz in Čakovec und organisieren Fahrzeugimporte für Kunden aus ganz Kroatien - Zagreb, Split, Rijeka, Osijek, Varaždin und anderen Städten.
Den gesamten Prozess führen wir aus der Ferne - per Telefon, WhatsApp und E-Mail: vom Senden des Links und der Fahrzeugprüfung bis zu Vertrag und Zahlung. Sie müssen nicht persönlich kommen, auch nicht zur Vertragsunterzeichnung.
Sie übernehmen das Fahrzeug in Čakovec, bereit zur Zulassung.
Die PPMV ist die kroatische Sondersteuer auf Kfz, die bei der Erstzulassung eines Fahrzeugs in Kroatien gezahlt wird. Bei Pkw hängt sie vom Preis, den CO₂-Emissionen, der Kraftstoffart und bei Gebrauchtwagen vom Alter ab.
Bei Pkw besteht die Steuer aus einem Teil, der vom Verkaufspreis abhängt, und einem Teil, der von CO₂-Emissionen und Kraftstoffart abhängt. Die Beträge legt die kroatische Verordnung über die Berechnung der Sondersteuer auf Kfz fest.
Bei Gebrauchtwagen wird zunächst die Steuer ermittelt, die dasselbe Neufahrzeug zahlen würde, und dann nach dem Alter des Fahrzeugs in Monaten (Tabelle aus der Verordnung) oder nach einer Schätzung des tatsächlichen Marktwerts reduziert.
Den endgültigen Betrag legt das Zollamt fest. Eine Schätzung können Sie in unserem PPMV-Rechner vornehmen; den genauen Betrag für ein konkretes Fahrzeug berechnen wir vor dem Kauf.
Nein. Wir arbeiten nur mit geprüften Autohäusern - nicht mit Privatverkäufern oder Straßenhändlern.
Beim Kauf von einem geprüften Autohaus gibt es einen klaren Vertrag, eine Rechnung und eine verantwortliche Partei, die für Fahrzeug und Unterlagen einsteht. Das ist auch für das Leasing wichtig, da Leasinggesellschaften in der Regel Fahrzeuge finanzieren, die von registrierten Händlern gekauft werden.
Wenn Sie ein Fahrzeug von einer Privatperson gefunden haben, melden Sie sich - wir schlagen ein ähnliches Fahrzeug von einem geprüften Autohaus vor.
Ja. Wir organisieren den Kauf auf die Firma, per Einmalzahlung oder Geschäftsleasing.
Beim Kauf auf die Firma hängt die steuerliche Behandlung vom Status des Fahrzeugs (neu oder gebraucht), von der Verkaufsart des Verkäufers und vom Mehrwertsteuerstatus Ihres Unternehmens ab. Das klären wir für jedes Fahrzeug vor dem Kauf; die endgültige steuerliche Beurteilung empfehlen wir mit Ihrer Buchhaltung abzustimmen.
Nach den EU-Mehrwertsteuerregeln gilt ein Fahrzeug als neu, wenn es höchstens sechs Monate nach der ersten Inbetriebnahme geliefert wird oder höchstens 6.000 km zurückgelegt hat.
Bei neuen Fahrzeugen wird die Mehrwertsteuer in der Regel in dem Mitgliedstaat erhoben, in den das Fahrzeug verbracht wird, nicht im Land des Verkäufers. Die steuerliche Behandlung jedes Fahrzeugs prüfen wir vor dem Kauf.
Senden Sie uns den Link und wir prüfen die Möglichkeiten.
Cookies
Notwendige Cookies verwenden wir für den Betrieb der Website. Mit Ihrer Einwilligung verwenden wir auch Analyse-Cookies (Verständnis der Besuche) und Marketing-Cookies (Messung von Anzeigen). Mehr in der Datenschutzerklärung.